Zmiany w VAT od 2027 r. obejmą m.in. zakup usług niematerialnych, samochodów z UE, zamykanie działalności i rozliczanie niektórych usług zagranicznych. Nowelizacja ustawy o VAT zmniejsza część formalności, ale wprowadza też nowe obowiązki dotyczące rozliczenia podatku. Dla przedsiębiorcy najważniejsze jest ustalenie, które zmiany dotyczą jego zakupów, sprzedaży i sposobu prowadzenia księgowości.
Nie każda firma musi wdrażać wszystkie rozwiązania z nowelizacji. W małej działalności pierwszeństwo mają zwykle faktury od usługodawców, zakupy zagraniczne i ewentualna likwidacja firmy. Skład VAT ma znaczenie przede wszystkim dla większego obrotu towarowego. Poniżej najważniejsze zmiany z ustawy z 4 września 2026 r. oraz praktyczna lista przygotowań.
Stan prawny sprawdzony na 6 października 2026 r. Podstawą jest ustawa z 4 września 2026 r. o zmianie ustawy o podatku od towarów i usług oraz ustawy o zasadach ewidencji i identyfikacji podatników i płatników, Dz.U. poz. 1270.
Co zmienia się w rozliczeniach podatku VAT? Odpowiedź w skrócie
- Mniej odrębnych zgłoszeń: uproszczenia obejmą m.in. informację o remanencie i VAT-Z pod ustawowymi warunkami.
- Więcej uwagi przy zakupie usług: odpowiedzialność za zaległości podatkowe kontrahenta może objąć usługi niematerialne z wykazu.
- Wyjątki nadal mają znaczenie: faktura bez VAT nie dowodzi zwolnienia w Polsce, a przy zakupie nowego środka transportu w trybie VAT-10 pozostaje termin 14 dni.
- Różne daty wejścia w życie zmian: główny termin to 1 stycznia 2027 r., natomiast zmiana dotycząca rocznego rozliczenia kaucji zacznie obowiązywać miesiąc wcześniej.
Zmiany w VAT od 1 stycznia 2027 r.: najważniejsze informacje dla przedsiębiorcy
| Obszar | Co się zmienia | Co sprawdzić w firmie |
|---|---|---|
| Usługi niematerialne | Rozszerzenie odpowiedzialności solidarnej za VAT usługodawcy | Zakres usług, wartości zakupów i sposób zapłaty |
| Zakup środka transportu z UE | Uchylenie szczególnej wpłaty VAT w ciągu 14 dni | Termin właściwej deklaracji i obowiązek informacji o pojeździe |
| Remanent likwidacyjny | Koniec odrębnej informacji o spisie | Sam spis i rozliczenie podatku nadal są potrzebne |
| VAT-Z | Mniej zgłoszeń przy wykreśleniu z CEIDG lub KRS | Warunki zwolnienia z dodatkowego zgłoszenia |
| Kasy fiskalne | Ustawowy obowiązek wniosku o wyrejestrowanie i kara 300 zł za spóźnienie | Zakończenie pracy kasy, zabezpieczenie danych i termin wniosku |
| Wybrane zakupy zagraniczne | Wyłączenie reverse charge dla wskazanej sprzedaży zwolnionej | Podstawę zwolnienia konkretnej transakcji w Polsce |
| Metoda kasowa | Doprecyzowanie momentu ulgi na złe długi | Okres powstania obowiązku podatkowego |
| Skład VAT | Nowa procedura dla określonych towarów | Zezwolenia i opłacalność przy większym obrocie |
| E-commerce i własne towary w UE | Przemieszczenia z art. 13 ust. 3 w limicie zwolnienia | Przesunięcia do zagranicznych magazynów |
Większość nowych rozwiązań opisanych w tabeli zacznie obowiązywać od 1 stycznia 2027 r. Osobny termin dotyczy opisanej dalej stawki VAT przy rocznym rozliczeniu kaucji: ten przepis zacznie obowiązywać już 1 grudnia 2026 r.
Nowelizacja ustawy o VAT: odpowiedzialność solidarna za usługi
Odpowiedzialność solidarna oznacza, że nabywca może odpowiadać za określone zaległości podatkowe sprzedawcy. Nowe zasady odpowiedzialności solidarnej nabywcy za zaległości podatkowe odnoszą się do części podatku przypadającej na zakupioną usługę. Od 2027 r. zakres odpowiedzialności zostanie rozszerzony o usługi wskazane w nowym załączniku nr 16, np. wybrane usługi związane z oprogramowaniem, księgowością, reklamą i doradztwem biznesowym.
Do celów VAT do 31 grudnia 2027 r. stosuje się PKWiU 2015. Przy kwalifikowaniu usług do załącznika nr 16 należy więc sprawdzić tę wersję klasyfikacji, a nie PKWiU 2025.
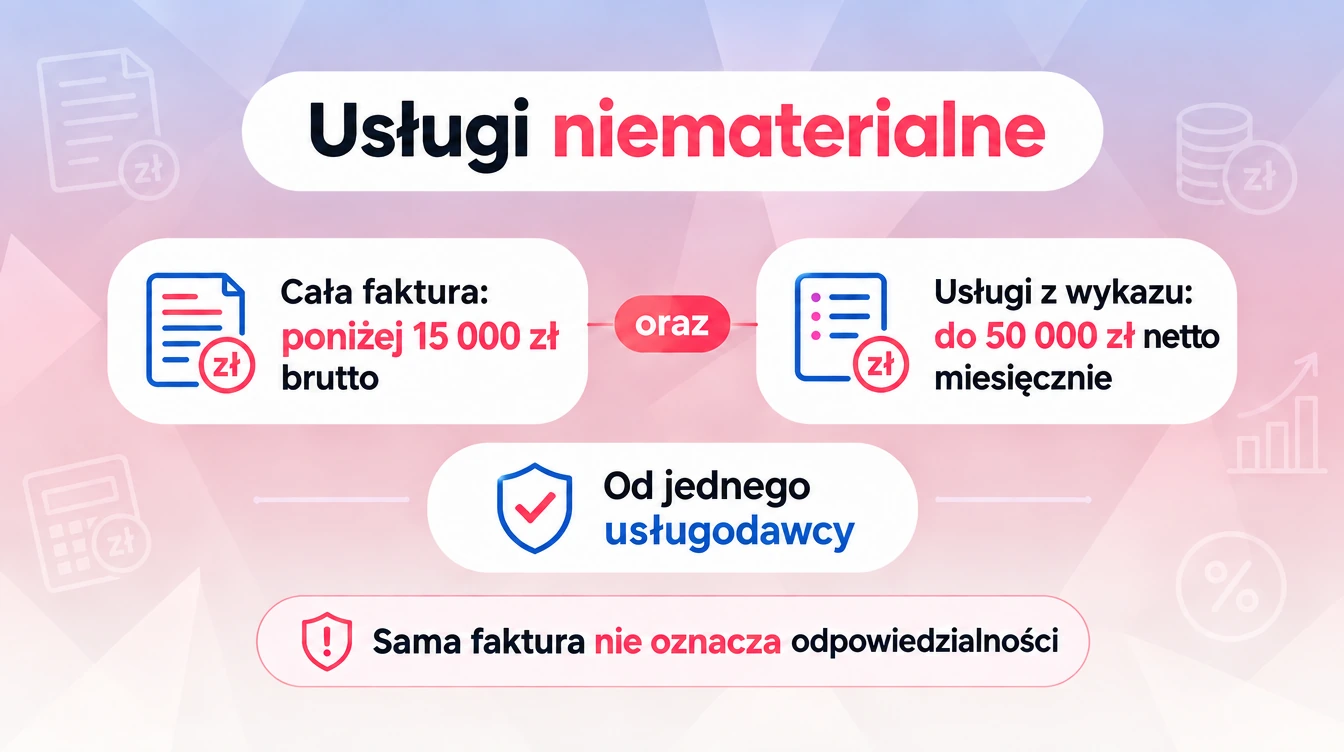
Sama faktura za takie usługi nie oznacza odpowiedzialności klienta. Znaczenie ma m.in. to, czy przy świadczeniu usługi nabywca wiedział lub miał uzasadnione podstawy przypuszczać, że VAT nie zostanie zapłacony. Ustawa wskazuje na okoliczności lub warunki odbiegające od zwykłych, zwłaszcza cenę niższą od rynkowej bez uzasadnienia ekonomicznego. Sam rabat nie przesądza więc o odpowiedzialności; warto zachować jego gospodarcze uzasadnienie.
Zgodnie z art. 3 nowelizacji nowe zasady obejmują usługi, dla których obowiązek podatkowy powstanie od 1 stycznia 2027 r. O objęciu zmianą nie decyduje zatem sama data wystawienia lub opłacenia faktury.
Wyłączenie kwotowe dotyczy faktury poniżej 15 000 zł brutto, o ile miesięczna wartość usług z wykazu nabytych od tego samego usługodawcy nie przekroczy 50 000 zł netto. Dokładnie 15 000 zł brutto nie spełnia pierwszego warunku. U jednego wykonawcy sumuje się różne usługi objęte wykazem, a nie tylko faktury za jeden rodzaj prac.
Pułapka miesięcznego limitu: przekroczenie 50 000 zł netto wyłącza ochronę kwotową dla usług z wykazu nabytych od tego wykonawcy w całym danym miesiącu, także udokumentowanych wcześniejszymi małymi fakturami. Nie chodzi tylko o nadwyżkę ponad limit. Przykładowo faktura na 6 150 zł brutto opłacona zwykłym przelewem na początku miesiąca nie zachowa tego wyłączenia, jeśli później miesięczna suma takich usług od tego samego biura przekroczy 50 000 zł netto. Nadal muszą jednak wystąpić przesłanki odpowiedzialności; samo przekroczenie limitu nie oznacza automatycznego obowiązku zapłaty VAT za usługodawcę.
Przepis mówi o usługach nabytych w danym miesiącu, lecz nie wskazuje wprost jednej daty rozstrzygającej ich przypisanie do miesiąca. Przy usługach ciągłych, zaliczkach i fakturach zbiorczych sposób ustalania limitu wymaga osobnej analizy — nie należy automatycznie utożsamiać go z miesiącem płatności.
Zapłata w mechanizmie podzielonej płatności, czyli MPP, stanowi odrębną podstawę wyłączenia tej odpowiedzialności. W ogłoszonym art. 105a ust. 3 pkt 6 nie ma odesłania do art. 108c ust. 3 ani opisywanego we wcześniejszych wersjach projektu wyjątku od tej ochrony. Rozbieżne omówienia w internecie warto więc porównywać z końcowym tekstem nowelizacji, art. 1 pkt 22.
Objęcie usługi załącznikiem nr 16 nie oznacza jednak samo w sobie obowiązkowego split payment. Obowiązek MPP ocenia się odrębnie na podstawie art. 108a i wykazu w załączniku nr 15 do ustawy o VAT. Ochrona przed odpowiedzialnością solidarną nie zapewnia prawa do odliczenia z fikcyjnej faktury ani nie uchyla odrębnych sankcji za nierzetelne rozliczenie.
Na potrzeby bieżącej księgowości warto połączyć umowę, fakturę i potwierdzenie wykonania prac oraz monitorować zakupy u jednego wykonawcy. Wykaz podatników VAT umożliwia sprawdzenie kontrahenta na wybrany dzień, także w okresie pięciu lat poprzedzających rok sprawdzenia. Nowelizacja doprecyzowuje art. 96b ust. 2 tak, aby status VAT był wyraźnie objęty danymi historycznymi. Wynik weryfikacji warto zachować, ale nie dowodzi on rozliczenia podatku z konkretnej faktury.
Szczegółowe zasady, przykłady limitów, faktury walutowe i kompensaty opisuje poradnik Kancelarii Glinkowski: odpowiedzialność solidarna za VAT od usług niematerialnych od 2027 r..
WNT i VAT od stycznia 2027: co zmieni się w VAT-23?
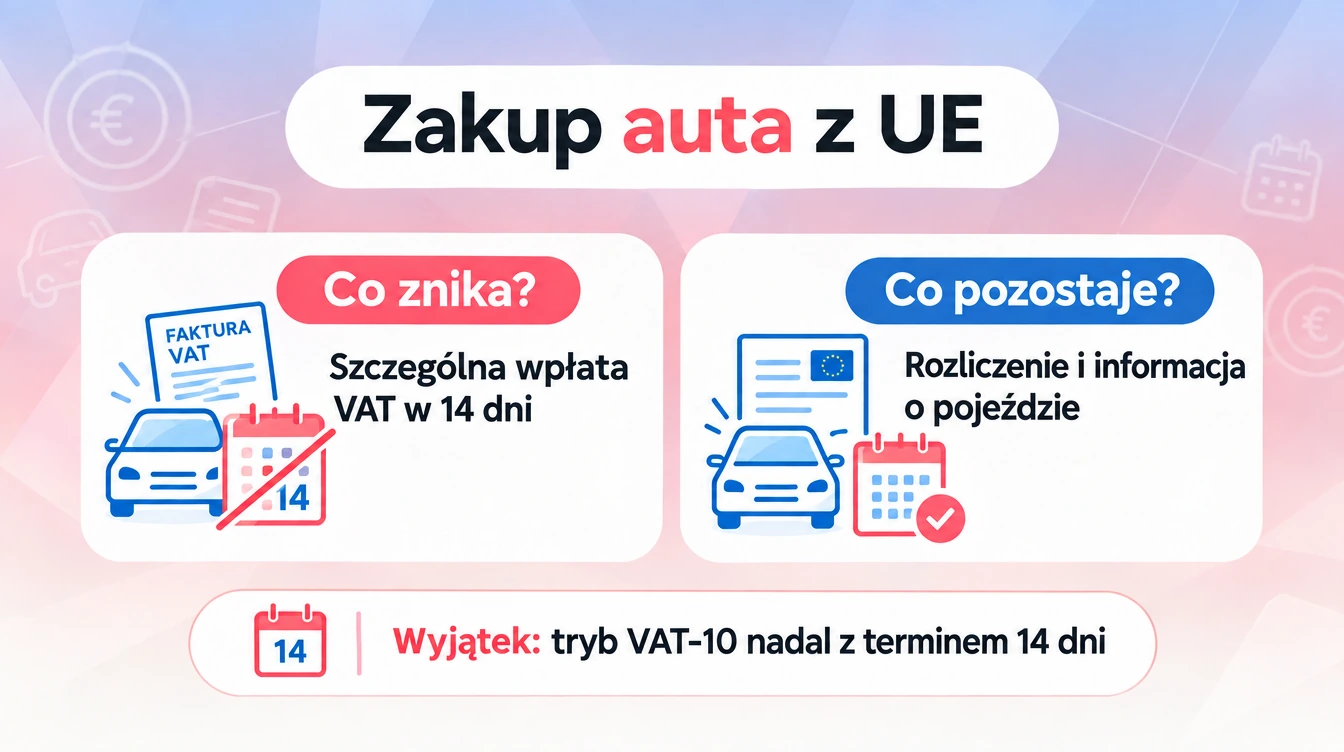
Od 1 stycznia 2027 r. zostanie uchylony szczególny obowiązek wpłaty VAT w terminie 14 dni przy wewnątrzwspólnotowym nabyciu określonych środków transportu. WNT to wewnątrzwspólnotowe nabycie towarów, czyli określony przepisami zakup związany z przemieszczeniem towaru między państwami UE.
Uwaga: nie znika każdy 14-dniowy termin. Przy rozliczaniu wyłącznie WNT nowych środków transportu w trybie VAT-10 termin deklaracji wynika z art. 99 ust. 10, a termin zapłaty — z art. 103 ust. 3. Oba wynoszą 14 dni od powstania obowiązku podatkowego. Dotyczy to określonych nabywców niemających obowiązku składania deklaracji wskazanych w art. 99 ust. 1–3 lub 8. Podstawa: ustawa o VAT, art. 99 i 103, w zestawieniu z zakresem uchylenia przepisów w nowelizacji.
Ta zmiana nie oznacza zwolnienia zakupu auta z VAT. Podatek trzeba będzie rozliczyć na zasadach właściwych dla danej transakcji i statusu nabywcy. Zniknie szczególny tryb wpłaty wynikający z uchylanych przepisów, a nie sam podatek.
VAT-23 to informacja o wewnątrzwspólnotowym nabyciu środka transportu. Sam obowiązek informacyjny pozostanie, choć od 2027 r. będzie wynikał z nowych art. 99 ust. 10a–10c. Przy rozliczeniu na zasadach art. 99 ust. 1–3 lub 8 obejmie pojazd przeznaczony do rejestracji w Polsce albo niepodlegający rejestracji, ale użytkowany w Polsce. Informację trzeba będzie złożyć również przy nabyciu rozliczanym w trybie VAT-10.
Informacja będzie przekazywana elektronicznie, z kopią faktury, w terminie właściwej deklaracji. Przy rozliczeniu miesięcznym deklarację składa się, a podatek rozlicza i ewentualnie wpłaca co do zasady do 25. dnia następnego miesiąca; dla rozliczenia kwartalnego właściwy jest termin kwartalny. Osobno pozostaje opisany wyżej termin VAT-10. Szczegółowe dane i sposób przekazania nowej informacji określi rozporządzenie, dlatego nie należy zakładać, że dotychczasowy formularz VAT-23 pozostanie technicznie bez zmian.
A rejestracja auta i VAT-25? Obowiązek przedstawiania przy rejestracji zaświadczenia VAT-25 zniesiono już 1 stycznia 2015 r., a art. 105 ustawy o VAT jest uchylony. Nie jest to więc nowa przeszkoda wynikająca z likwidacji szczególnej wpłaty VAT. Potwierdza to także rządowe uzasadnienie zmian. Pozostałe dokumenty potrzebne do rejestracji trzeba ocenić odrębnie.
Przykład: czynny podatnik VAT kupuje w Niemczech samochód do firmowego użytkowania i transakcja spełnia warunki WNT. Przy zakupie objętym nowymi zasadami nie powinien automatycznie odtwarzać starej procedury „VAT-23 i wpłata w 14 dni”. Powinien przekazać księgowemu fakturę i dane pojazdu, aby ustalić właściwe rozliczenie oraz termin informacji.
Warto przy tym odróżnić zwykłe WNT od zakupu rozliczanego w procedurze marży. Sama faktura z innego państwa UE nie wystarcza, aby uznać każdy zakup samochodu za identyczną transakcję podatkową. Dlatego dokumenty najlepiej sprawdzić przed zakupem, a nie dopiero przy rejestracji pojazdu.
VAT 2027 przy likwidacji firmy: remanent pozostaje
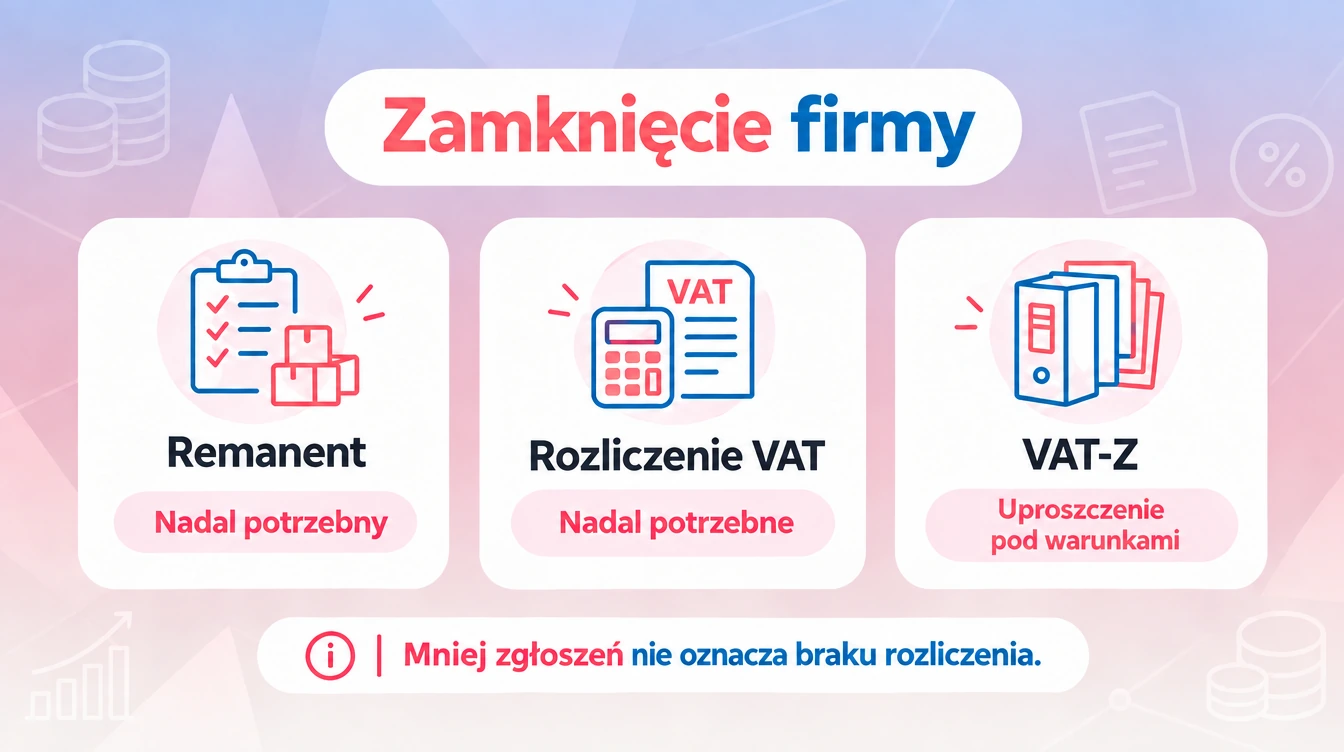
Remanent likwidacyjny dla VAT to spis towarów pozostających na dzień zakończenia działalności, sporządzany w sytuacjach przewidzianych ustawą. Nie obejmuje wyłącznie towarów handlowych: mogą do niego należeć również wyposażenie i środki trwałe, jeżeli przy ich nabyciu lub wytworzeniu przysługiwało prawo do odliczenia VAT. Decyduje prawo do odliczenia, a nie samo faktyczne skorzystanie z niego. Nowelizacja nie likwiduje ani spisu, ani obowiązku rozliczenia podatku od objętych nim składników.
Od 2027 r. zniknie natomiast dodatkowa informacja o dokonanym spisie, jego wartości i podatku należnym, przekazywana dotychczas wraz z rozliczeniem VAT. Kwotę podatku wynikającą ze spisu trzeba będzie wykazać w deklaracji za odpowiedni okres.
W praktyce mniej będzie załączników, ale dokumentacja likwidacji nadal musi być kompletna. Przed zamknięciem działalności warto ustalić, jakie towary pozostają w firmie, które podlegają ujęciu w spisie i jaki podatek z tego wynika. Nie należy interpretować hasła „uproszczenia przy likwidacji” jako rezygnacji z końcowego rozliczenia VAT.
Czy po zamknięciu działalności trzeba będzie składać VAT-Z?
Nie zawsze. VAT-Z to zgłoszenie zaprzestania wykonywania czynności podlegających opodatkowaniu VAT. Od 2027 r. ustawa przewiduje przypadki, w których dodatkowe zgłoszenie nie będzie potrzebne dzięki danym z rejestrów.
W przypadku przedsiębiorcy wpisanego do CEIDG znaczenie ma złożenie wniosku o wykreślenie oraz warunek, że podatnik nie prowadzi innej działalności opodatkowanej. Samo zamknięcie jednej działalności nie wystarczy więc do automatycznego zastosowania uproszczenia, jeśli nadal występuje inna działalność opodatkowana.
Dla podmiotu wpisanego do KRS potrzebny jest wniosek o wykreślenie i przekazanie wpisu o wykreśleniu do Centralnego Rejestru Podmiotów — Krajowej Ewidencji Podatników. Ten warunek wynika wprost z nowego art. 96 ust. 6a pkt 2, odsyłającego do art. 20 ust. 1c pkt 1 ustawy o KRS. Nie wystarczy więc samo złożenie wniosku. W przypadkach spełniających warunki art. 96 ust. 6a urząd otrzymuje podstawę do wykreślenia podatnika VAT bez dodatkowego VAT-Z.
Z punktu widzenia przedsiębiorcy warto oddzielić trzy sprawy: wykreślenie firmy z rejestru, zakończenie rozliczeń VAT oraz zamknięcie pracy kasy fiskalnej. Uproszczenie w jednej z nich nie zwalnia z pozostałych obowiązków.
Kasy fiskalne: wniosek o wyrejestrowanie i kara 300 zł
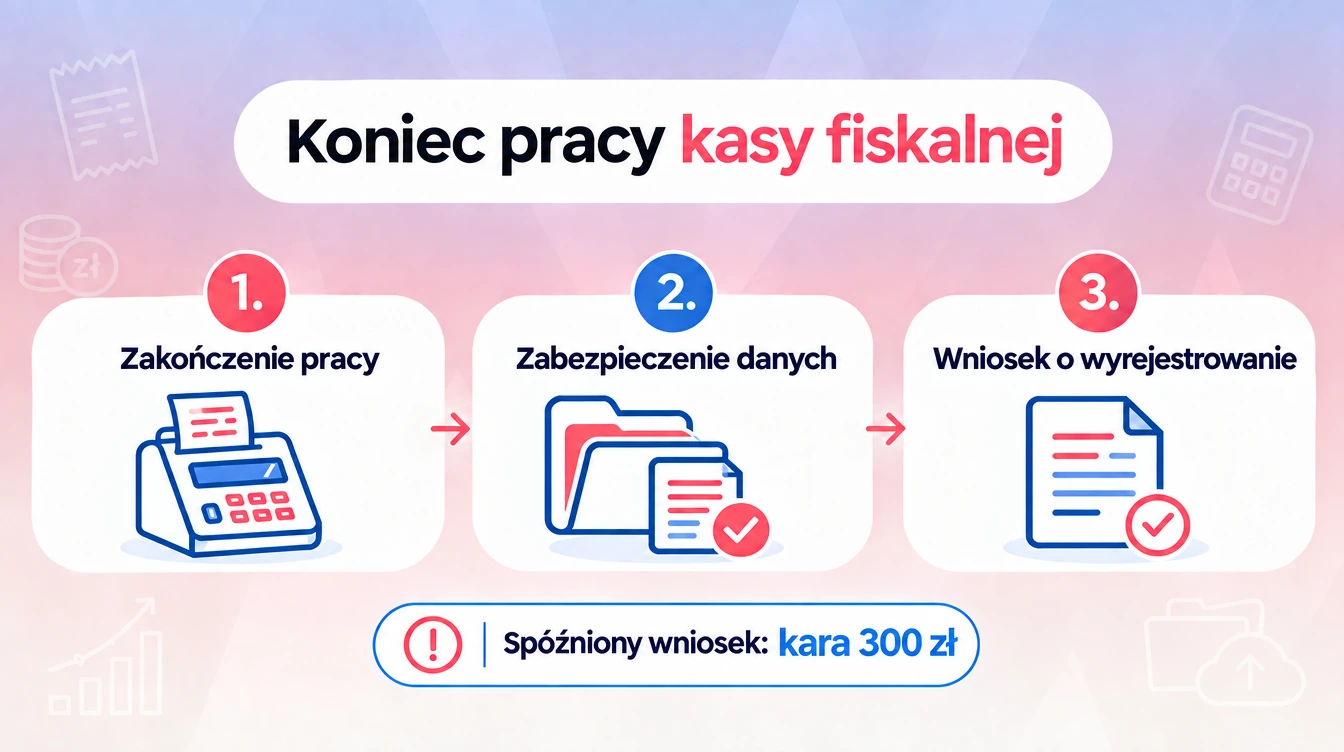
Nowelizacja wpisuje do ustawy obowiązek złożenia wniosku o wyrejestrowanie kasy rejestrującej po zakończeniu jej używania. Podatnik ma również prawidłowo zakończyć pracę kasy i zabezpieczyć zapisane dane.
Za niezłożenie wniosku w wymaganym terminie naczelnik urzędu skarbowego będzie nakładał karę pieniężną w wysokości 300 zł. Karę trzeba zapłacić bez dodatkowego wezwania, w ciągu 14 dni od doręczenia decyzji. To termin zapłaty kary, a nie termin wniosku o wyrejestrowanie — ten wynika z przepisów wykonawczych dotyczących kas.
Druga zmiana zacznie obowiązywać 1 lipca 2027 r.: zakaz wymiany pamięci fiskalnej obejmie także kasy z elektronicznym zapisem kopii. Nie oznacza to automatycznego zakazu używania każdej takiej sprawnej kasy od tej daty, ale trzeba uwzględnić nowe ograniczenie przy planowaniu serwisu i wymiany urządzenia.
Praktyczne rozwiązanie jest proste: przy planowaniu zamknięcia punktu sprzedaży lub całej działalności trzeba od razu uwzględnić kontakt z serwisem kasy i przygotowanie dokumentów do urzędu. Sam wniosek o wykreślenie z CEIDG nie załatwi tej procedury.
Obowiązek dotyczy zakończenia używania kasy, dlatego warto o nim pamiętać także przy zmianie urządzenia. Nie trzeba czekać na likwidację całej firmy, aby temat wyrejestrowania stał się aktualny.
Nowe przepisy o zakupach zagranicznych zwolnionych z VAT
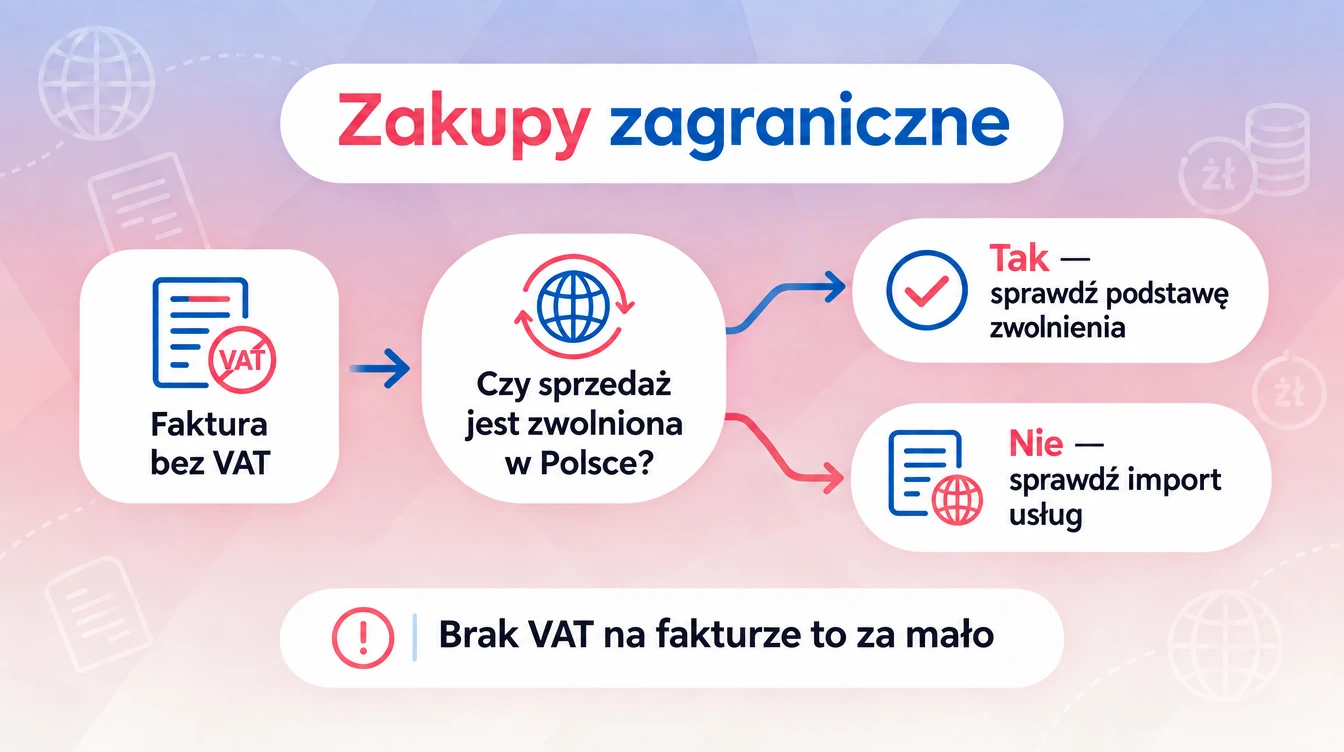
Od 2027 r. polski nabywca nie będzie podatnikiem w mechanizmie odwrotnego obciążenia dla określonej sprzedaży zagranicznego kontrahenta, która korzysta w Polsce ze zwolnienia na podstawie art. 43 ust. 1, art. 113a ust. 1 lub przepisów wydanych na podstawie art. 82 ust. 3 ustawy o VAT.
W przypadku usługi objętej takim zwolnieniem nie trzeba będzie rozpoznawać importu usług tylko po to, aby wykazać podstawę opodatkowania bez podatku należnego. Takie nabycie nie będzie wykazywane jako import usług w JPK_VAT, VAT-8 ani VAT-9M. Uproszczenie dotyczy konkretnej transakcji, a nie wszystkich zakupów od danego kontrahenta.
Samo nabycie usługi objętej tym wyłączeniem nie będzie też powodować obowiązku rejestracji VAT-UE z art. 97 ust. 3 pkt 1. Przepis ten wiąże rejestrację z usługami, które stanowiłyby u nabywcy import usług. Inne transakcje firmy, np. zwykły import usług lub WNT, mogą nadal wymagać takiej rejestracji. To ważne zwłaszcza dla przedsiębiorców korzystających ze zwolnienia z VAT.
Najważniejsza jest podstawa zwolnienia w Polsce. Brak VAT na zagranicznej fakturze nie dowodzi sam w sobie, że zakup korzysta z tego uproszczenia. Zwykła faktura za zagraniczne oprogramowanie lub reklamę może nadal wymagać rozliczenia importu usług. Nie należy więc usuwać takich zakupów z ewidencji wyłącznie na podstawie sposobu wystawienia dokumentu.
Przykład: firma nabywa od zagranicznego podatnika usługę rzeczywiście spełniającą warunki zwolnienia z art. 43 ust. 1. Dla transakcji objętej nowymi zasadami odpada rozpoznanie importu usług u nabywcy. Nadal trzeba jednak zachować fakturę i ustalenia potwierdzające, dlaczego zastosowano zwolnienie.
Metoda kasowa i ulga na złe długi: co doprecyzowano?
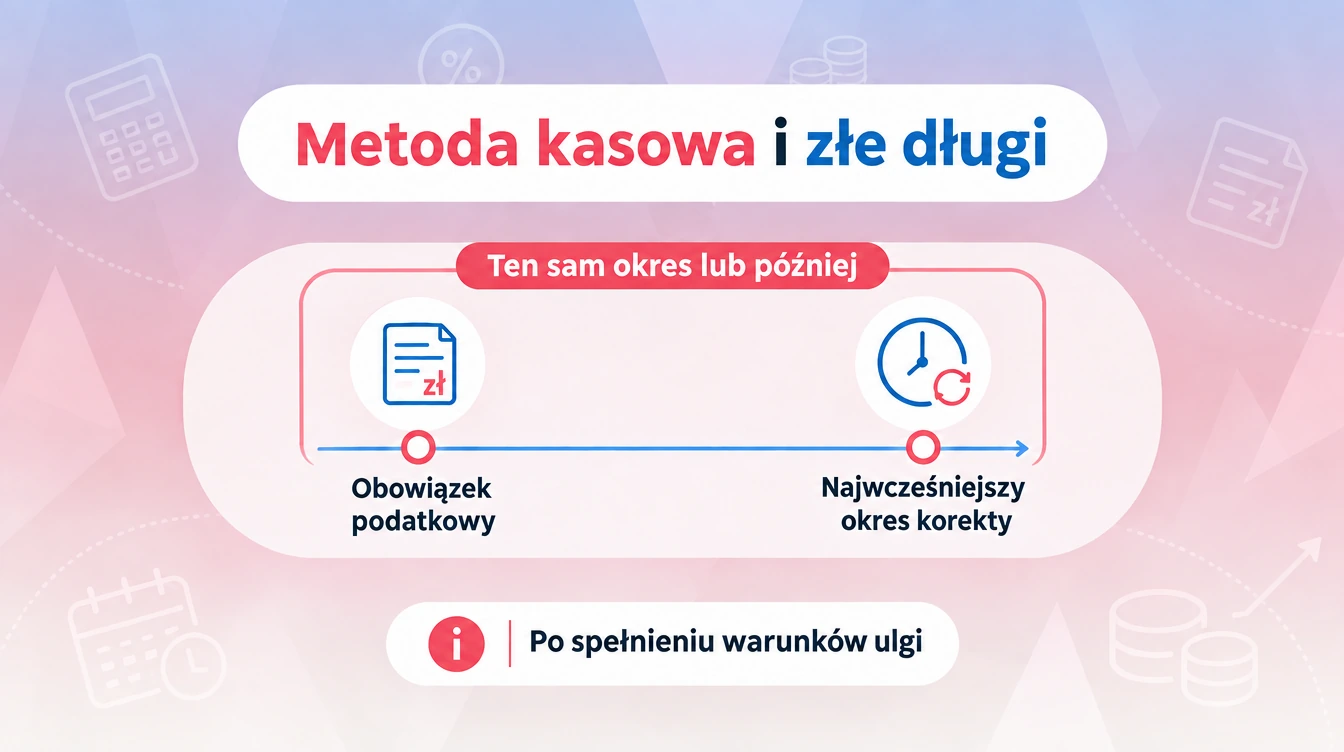
Ulga na złe długi pozwala, po spełnieniu ustawowych warunków, skorygować rozliczenie VAT dotyczące nieopłaconej należności. Przy metodzie kasowej trzeba dodatkowo uwzględnić moment powstania obowiązku podatkowego.
Nowy art. 89a ust. 3a wprost odsyła do art. 21 ust. 1 pkt 2. Dotyczy małego podatnika stosującego metodę kasową przy sprzedaży na rzecz podmiotów innych niż czynni podatnicy VAT, np. konsumentów albo przedsiębiorców zwolnionych z VAT. Obowiązek podatkowy powstaje wtedy przy otrzymaniu całości lub części zapłaty, najpóźniej jednak 180. dnia od wydania towaru lub wykonania usługi.
Nieściągalność należności na potrzeby ulgi może być uprawdopodobniona już po 90 dniach od terminu płatności. Przy krótkim terminie płatności nastąpiłoby to przed powstaniem obowiązku podatkowego. Nowy przepis rozwiązuje tę rozbieżność: korekta nie może nastąpić wcześniej niż w rozliczeniu za okres powstania obowiązku podatkowego. Nadal trzeba spełnić pozostałe warunki ulgi, w tym szczególne wymagania dotyczące należności od nabywców innych niż czynni podatnicy VAT.
To doprecyzowanie kolejności rozliczenia. Nie można obniżyć podatku wcześniej, niż pojawił się obowiązek jego wykazania. Dlatego przy analizie zaległych płatności księgowość powinna zestawić warunki ulgi z momentem powstania obowiązku podatkowego dla danej sprzedaży. Sam wiek faktury nie wystarcza do wyboru okresu korekty.
System kaucyjny: ważny wyjątek już od grudnia 2026 r.
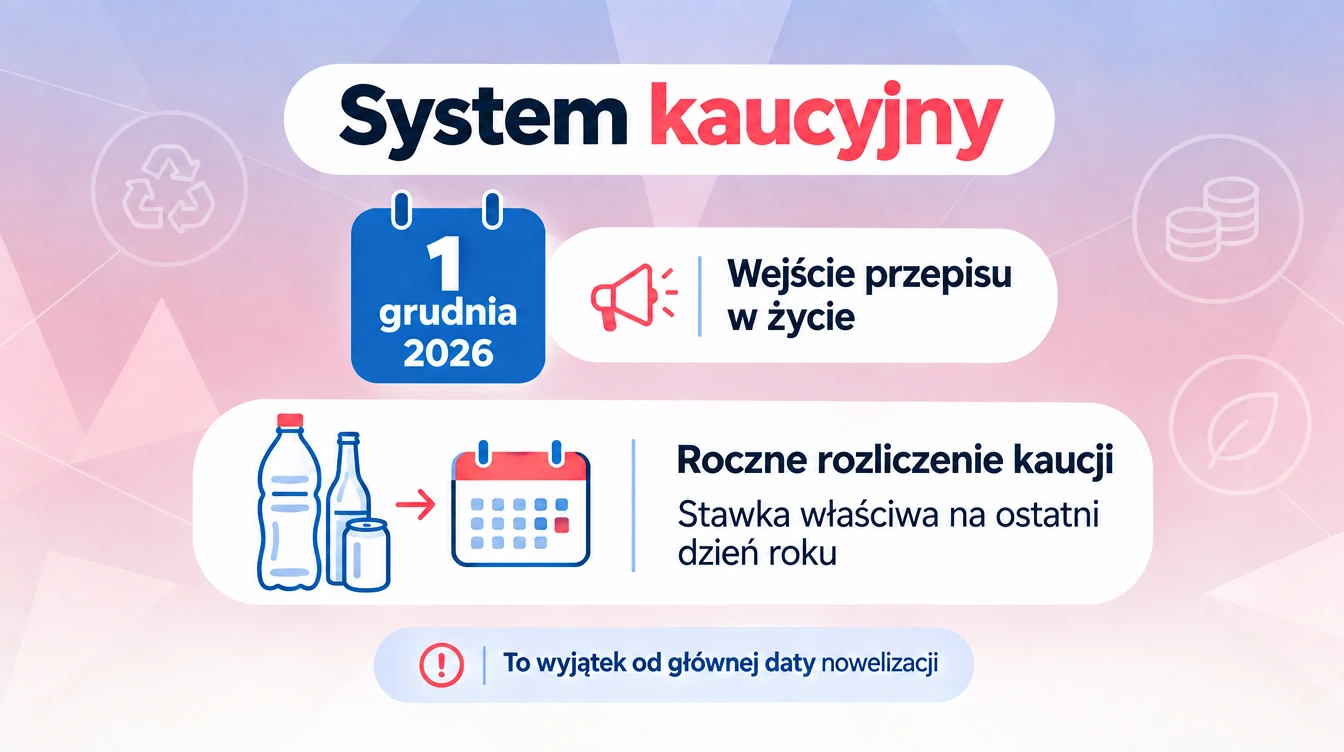
Przepis o stawce VAT przy rocznym rozliczeniu różnicy w wartości kaucji wchodzi w życie 1 grudnia 2026 r., a nie dopiero w styczniu 2027 r. To istotny wyjątek od głównego terminu nowelizacji.
Do tej różnicy będzie stosowana stawka VAT właściwa dla produktu w opakowaniu objętym systemem kaucyjnym, obowiązująca na ostatni dzień roku, za który następuje rozliczenie. Ma to znaczenie zwłaszcza wtedy, gdy stawka dotycząca produktu zmieniała się w trakcie roku.
Nie oznacza to obowiązku doliczania VAT do każdej kaucji przy kasie sklepowej. W tym mechanizmie operator systemu, czyli podmiot reprezentujący, jest płatnikiem podatku, a wprowadzający produkty w opakowaniach na napoje wykazuje odpowiednią zmianę podstawy opodatkowania w swoim rozliczeniu. Zwykły sklep, który jedynie pobiera i zwraca kaucje, nie staje się z tego powodu podmiotem rocznego rozliczenia VAT od niezwróconych kaucji. Role te wyjaśniają art. 17b i art. 29a ust. 12c ustawy oraz objaśnienia Ministerstwa Finansów o systemie kaucyjnym.
Skład VAT: nowe regulacje dla podatników od 2027 r.
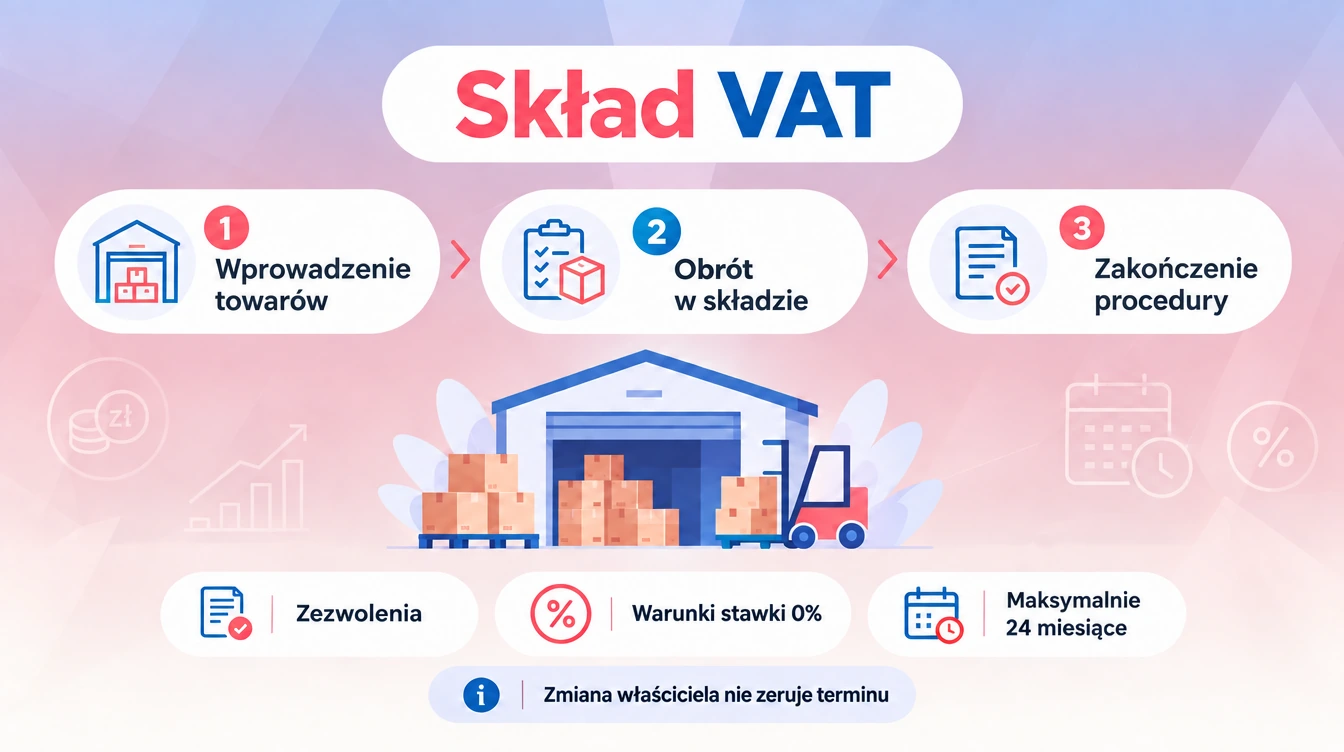
Skład VAT to szczególna procedura pozwalająca, po spełnieniu warunków, stosować stawkę 0% do określonych transakcji dotyczących towarów objętych tą procedurą. Obejmuje m.in. wskazane dostawy i WNT przy wprowadzaniu towarów do składu oraz określony obrót wewnątrz niego.
Nie jest to zwykły magazyn, który firma może samodzielnie nazwać składem VAT. Prowadzenie składu i stosowanie procedury wymagają odpowiednich zezwoleń. Zakres towarów musi też odpowiadać przepisom — sam fakt handlu towarem nie wystarcza.
Limit 24 miesięcy jest liczony od objęcia towarów procedurą składu VAT. Art. 138x ust. 3 pkt 5 przewiduje jej zakończenie następnego dnia po upływie tego okresu. Sprzedaż towaru w ramach trwającej procedury nie rozpoczyna terminu od nowa — ustawa wiąże go z towarem i objęciem procedurą, nie z datą zakupu przez kolejnego właściciela. Dostawa na rzecz podmiotu bez ważnego zezwolenia sama kończy procedurę. Zakończenie, np. wskutek wyprowadzenia towaru, wymaga odpowiedniego rozliczenia podatku.
Dla typowej małej firmy usługowej nie będzie to temat pierwszego wyboru. Większe podmioty handlowe powinny natomiast porównać możliwy wpływ na płynność z kosztami zezwoleń, ewidencji i obsługi procedury. Stawka 0% w trakcie procedury nie oznacza definitywnego braku podatku od obrotu tym towarem.
E-commerce i zwolnienie z VAT: własne towary wysyłane do UE
Od 2027 r. do wartości sprzedaży wyznaczającej limit zwolnienia podmiotowego trzeba będzie wliczać również przemieszczenia własnych towarów z Polski do innego państwa UE, o których mowa w art. 13 ust. 3. Nowy art. 113 ust. 1a dotyczy podatników korzystających ze zwolnienia z art. 113 ust. 1 lub 9. Nie jest więc bezpieczne liczenie limitu wyłącznie według faktur wystawionych klientom.
Praktyczny przykład to sklep internetowy korzystający z zagranicznego magazynu: przesunięcie tam własnego towaru na potrzeby działalności może wejść do limitu jeszcze przed sprzedażą konsumentowi. Trzeba sprawdzić warunki ustawowe i wyjątki dotyczące przemieszczeń, a nie traktować każdej wysyłki jako identycznej czynności.
Przepis przejściowy chroni sposób liczenia poprzedniego roku: na potrzeby zwolnienia wartość sprzedaży za 2026 r. ustala się według dotychczasowych zasad (art. 5 nowelizacji). Firma powinna zatem osobno przeanalizować obrót za 2026 r. i nowe przemieszczenia w 2027 r.
Zmiany w VAT od stycznia 2027: jak przygotować firmę?
Przygotowania warto oprzeć na rzeczywistych transakcjach firmy, a nie na przepisywaniu całej ustawy do wewnętrznej instrukcji. Zmiany mają na celu uproszczenie części rozliczeń, lecz wymagają aktualizacji stosowanych procedur. Dobrym punktem wyjścia jest rozmowa z księgowym nad poniższą listą.
- Przegląd usługodawców. Ustalenie, które zakupy mogą należeć do załącznika nr 16, jakie są ich miesięczne wartości i jak firma za nie płaci.
- Weryfikacja zakupów zagranicznych. Oddzielenie transakcji zwolnionych w Polsce od zwykłego importu usług. Sprawdzenie podstawy zwolnienia, nie tylko faktury.
- Planowane zakupy pojazdów z UE. Uzgodnienie przekazywania dokumentów i nowych obowiązków informacyjnych przed transakcją.
- Lista formalności przy likwidacji. Osobne ujęcie remanentu, końcowego rozliczenia VAT, warunków dotyczących VAT-Z i wyrejestrowania kasy.
- Niezapłacone faktury. Przy metodzie kasowej sprawdzenie, czy okres korekty uwzględnia moment powstania obowiązku podatkowego.
- Towary w zagranicznych magazynach. Uwzględnienie przemieszczeń własnych towarów przy monitorowaniu limitu zwolnienia z VAT.
- Aktualizacja programu księgowego i instrukcji. Sprawdzenie przed pierwszym rozliczeniem według nowych zasad, czy program i obieg dokumentów uwzględniają zmiany.
Nowe przepisy są ogłoszone, ale część szczegółów obsługi zależy od rozporządzeń i rozwiązań technicznych. Aktualne informacje publikowane przez Ministerstwo Finansów pomogą przygotować rozliczenie VAT i finanse firmy na rok 2027. Dlatego przed zastosowaniem nowej procedury warto sprawdzić aktualny formularz oraz sposób jego przekazania. Zmiana przepisu i gotowość używanego programu to dwie kwestie, które powinny spotkać się przed wysłaniem rozliczenia.
Najczęstsze pytania o VAT 2027
Kiedy nowe przepisy wejdą w życie i kogo dotyczą?
Większość opisanych przepisów wejdzie w życie 1 stycznia 2027 r. i dotyczy podatników wykonujących wskazane transakcje lub kończących działalność. Zmiana stawki przy rocznym rozliczeniu kaucji obowiązuje od 1 grudnia 2026 r., a zakaz wymiany pamięci w kasach z elektronicznym zapisem kopii — od 1 lipca 2027 r. Ustawa przewiduje również zmiany od 1 stycznia i 1 lipca 2028 r., w tym dotyczące kas w postaci oprogramowania i terminali TAX FREE.
Czy po zakupie auta z UE nie będzie już VAT do zapłaty?
Nie taki jest skutek zmiany. Uchylenie szczególnej wpłaty w 14 dni nie oznacza zwolnienia transakcji z podatku. Nadal trzeba ustalić właściwe rozliczenie zakupu i obowiązek informacji o środku transportu.
Czy w 2027 r. znika remanent likwidacyjny VAT?
Nie. Znika odrębna informacja przekazywana wraz z rozliczeniem. Sam spis i rozliczenie wynikającego z niego podatku pozostają w przypadkach przewidzianych ustawą.
Czy wykreślenie z CEIDG zawsze zastąpi VAT-Z?
Nie. Uproszczenie wymaga spełnienia ustawowych warunków, w tym nieprowadzenia innej działalności opodatkowanej. Przed rezygnacją ze zgłoszenia trzeba sprawdzić sytuację konkretnego podatnika.
Czy zagraniczna faktura bez VAT nie będzie trafiała do JPK?
Nie można przyjąć takiej ogólnej zasady. Wyłączenie dotyczy wskazanej sprzedaży zwolnionej w Polsce. Brak podatku na dokumencie nie przesądza o zwolnieniu ani o braku obowiązku rozliczenia importu usług.
Czy płatność za księgowość oznacza odpowiedzialność za VAT biura?
Nie automatycznie. Potrzebne jest spełnienie przesłanek odpowiedzialności, a ustawa przewiduje również wyłączenia. Znaczenie mają m.in. okoliczności transakcji, limity zakupów oraz prawidłowa zapłata w MPP.
Czy zamknięcie firmy automatycznie wyrejestruje kasę fiskalną?
Nie zastępuje obowiązków podatnika dotyczących zakończenia pracy urządzenia i złożenia wniosku. Należy ustalić termin z przepisów dotyczących kas i zachować potwierdzenie wykonania formalności.
Czy uproszczenia obejmują też podatników zwolnionych z VAT?
Tak, część zmian może ich dotyczyć, zależnie od transakcji i obowiązków. Szczególne znaczenie ma poprawne rozpoznawanie zakupów zagranicznych: zwolnienie własnej sprzedaży nie oznacza automatycznie zwolnienia nabywcy z rozliczenia importu usług. Trzeba sprawdzić zwolnienie konkretnej sprzedaży zagranicznego kontrahenta w Polsce.
Czy nowe rozwiązania zmieniają wszystkie obowiązki VAT w firmie?
Nie. Ten poradnik dotyczy wybranych zmian z nowelizacji z 4 września 2026 r. Obowiązki fakturowania, odliczania podatku i składania rozliczeń trzeba oceniać odrębnie. Mniej formalności w jednym obszarze nie oznacza braku VAT należnego ani automatycznego prawa do odliczenia.
Zmiany w przepisach dotyczących VAT — co zrobić przed końcem roku?
Najwięcej daje uporządkowanie dokumentów i wybranie zmian, które rzeczywiście dotyczą firmy. Zakupy usług, transakcje zagraniczne, planowane nabycie pojazdu albo zamknięcie działalności wymagają różnych przygotowań. Wspólny cel pozostaje ten sam: księgowość powinna otrzymać komplet informacji przed rozliczeniem, a przedsiębiorca wiedzieć, które formalności znikają i które nadal trzeba wykonać.