Terminy podatkowe listopad 2026: ZUS za październik rozliczysz do 16 listopada jako osoba prawna lub do 20 listopada jako JDG. Miesięczny PIT, CIT i ryczałt przypadają na 20 listopada, a JPK_V7 i miesięczny VAT na 25 listopada. Poniżej znajdziesz tabelę, zakres obowiązków i odpowiedzi na najczęstsze pytania.
Kalendarium dotyczy przede wszystkim rozliczeń za październik 2026, wykonywanych w listopadzie. Przy każdej dacie wskazujemy, kogo obejmuje obowiązek. Zestawienie nie obejmuje wszystkich terminów branżowych, lokalnych i wynikających z jednorazowych transakcji.
Aktualizacja: 30 października 2026. Opracowanie redakcyjne: Eksięgowy. Materiały źródłowe MF, ZUS i PUESC podajemy przy odpowiednich zagadnieniach.
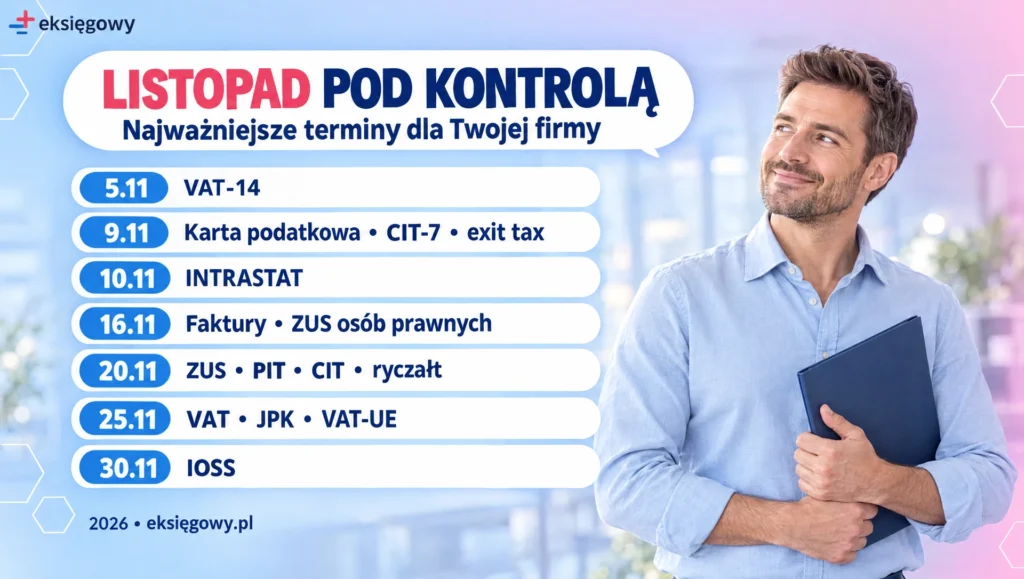
Terminy podatkowe listopad 2026 — tabela dla firm
| Termin | Co rozliczyć | Kogo dotyczy |
|---|---|---|
| 5.11.2026 czwartek | VAT-14 za październik | Podatnicy lub płatnicy objęci rozliczeniem WNT paliw silnikowych |
| 9.11.2026 poniedziałek | Karta podatkowa; CIT-7; deklaracje exit tax | Podatnicy na karcie oraz podmioty, u których powstał dany obowiązek |
| 10.11.2026 wtorek | INTRASTAT za październik | Podmioty objęte sprawozdawczością obrotu towarowego z UE |
| 16.11.2026 poniedziałek | ZUS za październik; faktury w ogólnym terminie | Płatnicy z osobowością prawną; sprzedawcy objęci ogólną zasadą fakturowania |
| 20.11.2026 piątek | ZUS; miesięczny PIT, CIT i ryczałt; podatek od wynagrodzeń | JDG i pozostali płatnicy ZUS; podatnicy i płatnicy rozliczający podatek miesięcznie |
| 25.11.2026 środa | JPK_V7, miesięczny VAT, VAT-UE; pozostałe właściwe rozliczenia VAT i PSD | Podatnicy objęci danym obowiązkiem; przy JPK_V7K tylko ewidencja za październik |
| 30.11.2026 poniedziałek | VII-DO i VAT w IOSS za październik | Podatnicy zarejestrowani do procedury importu IOSS |
Dodatkowo jednostki budżetowe i samorządowe zakłady budżetowe rozliczają ZUS do 5 listopada. Podmioty objęte obowiązkiem TPR, których rok podatkowy zakończył się 31 grudnia 2025 r., powinny uwzględnić również 30 listopada 2026 — szczegóły w sekcji o końcu miesiąca.
Dlaczego terminy przesuwają się na 9 i 16 listopada?
W tym miesiącu zwróć uwagę na 9 i 16 listopada: terminy przypadające odpowiednio 7 i 15 listopada przesuwają się z weekendu na poniedziałek. Poniżej sprawdzisz, jakie obowiązki przypadają na poszczególne dni.
Zgodnie z art. 12 § 5 Ordynacji podatkowej (PDF), po sobocie lub dniu ustawowo wolnym termin kończy się w najbliższym dniu roboczym, chyba że ustawa przewiduje wyjątek. ZUS potwierdza tę zasadę w regułach opłacania składek. Nie przenoś tej reguły automatycznie na szczególne procedury OSS i IOSS.
5 listopada 2026 — VAT-14
- Złożenie deklaracji VAT-14 za październik 2026, jeżeli ten obowiązek dotyczy Twojej firmy.
VAT-14 dotyczy należnego podatku przy wewnątrzwspólnotowym nabyciu paliw silnikowych. Nie jest to termin zwykłego miesięcznego VAT każdej firmy. Zakres i termin deklaracji wskazuje formularz VAT-14 MF (PDF) oraz art. 99 ust. 11a ustawy o VAT. Termin deklaracji nie zastępuje odrębnych zasad zapłaty podatku przy nabyciu paliw.
9 listopada 2026 — karta podatkowa, CIT-7 i exit tax
- Zapłata podatku w formie karty podatkowej za październik 2026 przez przedsiębiorców kontynuujących tę formę opodatkowania.
- Przekazanie podatnikowi informacji CIT-7 o pobranym w październiku podatku od dywidend i innych przychodów z udziału w zyskach osób prawnych, jeżeli wystąpił taki obowiązek. Nie jest to miesięczna deklaracja CIT każdej spółki.
- Złożenie deklaracji PIT-NZ lub CIT-NZ dotyczącej dochodów z niezrealizowanych zysków, jeżeli w październiku powstał obowiązek. Termin zapłaty ustal odrębnie od terminu deklaracji.
Standardowy termin 7 listopada przypada w sobotę, dlatego powyższe obowiązki należy wykonać do poniedziałku 9 listopada.
Uwaga na exit tax w PIT: nie należy automatycznie utożsamiać 9 listopada z terminem wpłaty. Rozporządzenie z 22 września 2025 r. (PDF) przedłuża terminy zapłaty dla osób fizycznych, z rozróżnieniem przypadków zbycia składnika majątku i pozostałych sytuacji. Odroczenie wpłaty nie oznacza automatycznego przesunięcia deklaracji PIT-NZ.
Źródła: karta podatkowa — MF i informacja CIT-7 — MF.
10 listopada 2026 — INTRASTAT
- Przekazanie zgłoszeń INTRASTAT za październik 2026 przez podmioty objęte obowiązkiem sprawozdawczym.
Obowiązek dotyczy sprawozdawczości przywozu lub wywozu towarów w handlu z państwami UE, po spełnieniu warunków i przekroczeniu właściwych progów. Sam status podatnika VAT nie oznacza obowiązku INTRASTAT. PUESC opisuje termin do 10. dnia następnego miesiąca oraz sposób zgłoszenia.
16 listopada 2026 — faktury i ZUS osób prawnych
- Wystawienie faktur za sprzedaż dokonaną w październiku 2026, dla której obowiązuje ogólna zasada wystawienia faktury do 15. dnia następnego miesiąca.
- Przekazanie dokumentów rozliczeniowych ZUS, w tym ZUS RCA, oraz opłacenie składek za październik 2026 przez płatników posiadających osobowość prawną.
15 listopada przypada w niedzielę, dlatego termin przesuwa się na poniedziałek 16 listopada.
Termin ZUS obejmuje m.in. spółki z o.o., spółki akcyjne i fundacje będące płatnikami składek. Wspólnik rozliczający własne składki jest odrębnym płatnikiem — nie powinien automatycznie przyjmować terminu spółki. Źródło: ZUS: terminy dla poszczególnych grup płatników.
Ogólny termin fakturowania wynika z art. 106i ust. 1 ustawy o VAT w związku z art. 12 § 5 Ordynacji podatkowej. Dla poszczególnych transakcji mogą obowiązywać terminy szczególne. Sposób wystawienia i przesłania faktury w KSeF sprawdź osobno w poradniku o KSeF.
20 listopada 2026 — ZUS, PIT, CIT i ryczałt
Piątek 20 listopada 2026 to główny termin rozliczeń za październik dla JDG. Nie każdy przedsiębiorca płaci wszystkie wymienione podatki — właściwy obowiązek zależy od formy opodatkowania i sposobu rozliczeń.
- Przekazanie dokumentów rozliczeniowych, w tym ZUS DRA, i opłacenie składek za październik 2026 przez pozostałych płatników, m.in. JDG. Termin dotyczy także przedsiębiorców zatrudniających pracowników, jeżeli należą do tej grupy płatników.
- Wpłata miesięcznej zaliczki PIT przedsiębiorcy na skali podatkowej lub podatku liniowym, jeżeli występuje obowiązek wpłaty.
- Wpłata ryczałtu od przychodów ewidencjonowanych za październik 2026 przez podatników rozliczających się miesięcznie.
- Wpłata zaliczek na PIT pobranych od wynagrodzeń w październiku 2026, m.in. od wypłat pracowniczych i umów cywilnoprawnych według właściwych zasad dla płatnika.
- Wpłata miesięcznych zaliczek na klasyczny CIT za październik 2026. Nie należy utożsamiać tego obowiązku z zasadami estońskiego CIT.
Źródła: skala podatkowa — Biznes.gov.pl, podatek liniowy — MF, ryczałt — MF i klasyczny CIT — MF. Kwartalne rozliczenie podatku dochodowego nie zmienia miesięcznego terminu ZUS.
25 listopada 2026 — VAT, JPK i podatek od sprzedaży detalicznej
- Przekazanie informacji podsumowującej VAT-UE za październik 2026.
- Przesłanie JPK_V7M za październik 2026 oraz zapłata VAT przy rozliczeniu miesięcznym.
- Przy rozliczeniu kwartalnym: przesłanie części ewidencyjnej JPK_V7K za październik 2026. To pierwszy miesiąc kwartału, więc sama część deklaracyjna za cały IV kwartał nie jest jeszcze wymagana.
- Złożenie odpowiednich deklaracji VAT-8, VAT-9M, VAT-12 lub VAT-13 i rozliczenie podatku za październik 2026 — zależnie od rodzaju obowiązku.
- Złożenie deklaracji i zapłata podatku od sprzedaży detalicznej za październik 2026, jeśli dotyczy.
Przy JPK_V7M wysyłasz ewidencję i deklarację za październik. Przy JPK_V7K rozliczenie deklaracyjne i płatność za cały IV kwartał nastąpią po zakończeniu kwartału. Sprawdź zasady JPK_VAT z deklaracją, informacje MF o VAT i podatek od sprzedaży detalicznej. Zachowaj UPO potwierdzające skuteczną wysyłkę pliku.
30 listopada 2026 — IOSS oraz TPR dla zobowiązanych
- Złożenie deklaracji VII-DO i zapłata VAT w procedurze IOSS za październik 2026 przez podatników korzystających z tej procedury.
IOSS rozlicza się miesięcznie; nie należy mylić go z kwartalnymi procedurami unijną i nieunijną OSS. W przelewie użyj właściwego unikatowego numeru referencyjnego (UNR), aby urząd przypisał wpłatę do deklaracji. Zobacz instrukcje MF dotyczące OSS i IOSS.
Dodatkowo dla podmiotów objętych TPR: informację o cenach transferowych składa się do końca jedenastego miesiąca po zakończeniu roku podatkowego. Dla roku zakończonego 31 grudnia 2025 r. oznacza to 30 listopada 2026. Przy innym roku podatkowym termin może być inny. Obowiązek i zwolnienia trzeba ocenić dla konkretnych transakcji — MF: informacja o cenach transferowych TPR.
Najczęstsze pytania o terminy podatkowe w listopadzie 2026
Do kiedy zapłacić ZUS za październik 2026?
JDG i pozostali płatnicy bez osobowości prawnej rozliczają i opłacają ZUS za październik do 20 listopada 2026. Dla osób prawnych, np. spółek z o.o., termin przypada 16 listopada, ponieważ 15 listopada jest niedzielą. Jednostki budżetowe i samorządowe zakłady budżetowe mają termin 5 listopada.
Kiedy zapłacić PIT lub ryczałt za październik 2026?
Przy miesięcznym rozliczeniu termin przypada 20 listopada 2026. Dotyczy zaliczki PIT z działalności na skali lub podatku liniowym oraz miesięcznego ryczałtu. Jeżeli prawidłowo rozliczasz się kwartalnie, nie wpłacasz osobnego podatku za sam październik; IV kwartał rozliczysz do 20 stycznia 2027.
Do kiedy wysłać JPK_V7 i zapłacić VAT w listopadzie 2026?
JPK_V7 za październik 2026 trzeba przesłać do 25 listopada 2026. Przy rozliczeniu miesięcznym jest to także termin zapłaty VAT. Podatnik kwartalny wysyła za październik wyłącznie część ewidencyjną JPK_V7K; rozliczenie deklaracyjne za IV kwartał nastąpi po jego zakończeniu.
Czy przy kwartalnym VAT trzeba wysłać JPK za październik?
Tak. Kwartalne rozliczanie VAT nie zwalnia z miesięcznego przekazywania ewidencji. Za październik 2026 część ewidencyjną JPK_V7K należy wysłać do 25 listopada 2026. Nie dołącza się wówczas deklaracji za cały IV kwartał.
Dlaczego karta podatkowa ma termin 9 listopada 2026?
Standardowy termin zapłaty karty podatkowej za październik to 7 listopada. W 2026 roku jest to sobota, dlatego termin przesuwa się na poniedziałek 9 listopada. Wynika to z ogólnej reguły obliczania terminów z art. 12 § 5 Ordynacji podatkowej.
Do kiedy wystawić fakturę za październik 2026?
Jeżeli stosuje się ogólną zasadę wystawienia faktury do 15. dnia następnego miesiąca, termin przypada 16 listopada 2026, ponieważ 15 listopada jest niedzielą. Dla transakcji ze szczególnym terminem fakturowania oraz przesłania faktury w odpowiednim trybie KSeF trzeba sprawdzić odrębne reguły.
Czy każdy przedsiębiorca musi składać INTRASTAT?
Nie. INTRASTAT dotyczy podmiotów objętych obowiązkiem sprawozdawczym w obrocie towarami z państwami UE, po spełnieniu warunków i przekroczeniu właściwych progów. Samo zarejestrowanie do VAT nie wystarcza. Zgłoszenie za październik 2026 składa się do 10 listopada 2026.
Jaki jest termin IOSS za październik 2026?
Deklarację VII-DO za październik 2026 i płatność VAT w procedurze IOSS należy rozliczyć do 30 listopada 2026. Obowiązek dotyczy podmiotów korzystających z IOSS. Ta procedura jest miesięczna, podczas gdy unijna i nieunijna procedura OSS są kwartalne.
Czy termin TPR za 2025 rok przypada w listopadzie 2026?
Tak, jeżeli rok podatkowy zakończył się 31 grudnia 2025 r. i podmiot jest objęty obowiązkiem informacji TPR. Termin upływa wtedy 30 listopada 2026, czyli z końcem jedenastego miesiąca po zakończeniu roku podatkowego. Przy innym roku podatkowym należy obliczyć termin od jego zakończenia.
Jak przygotować rozliczenia i uniknąć pomyłek?
- Oddziel okres rozliczenia od terminu wysyłki: w listopadzie zwykle zamykasz październik.
- Sprawdź formę opodatkowania, miesięczny lub kwartalny tryb podatku oraz właściwą grupę płatnika ZUS.
- Przekaż dokumenty księgowemu z wyprzedzeniem uzgodnionym w Twojej firmie, aby został czas na uzupełnienia i korekty.
- Po wysyłce sprawdź status dokumentów, pobierz potwierdzenia i zweryfikuj wykonanie płatności na właściwe rachunki.
Przygotuj dokumenty wcześniej i ustal z księgowym, które daty dotyczą Twojej działalności. Zakres obowiązków zależy m.in. od formy opodatkowania, osobowości prawnej oraz sposobu rozliczania VAT. Kalendarium obejmuje wybrane terminy, a nie wszystkie możliwe obowiązki przedsiębiorcy.
Jeśli potrzebujesz wsparcia w miesięcznych rozliczeniach, zobacz księgowość dla JDG lub księgowość dla spółek. Eksięgowy obsługuje firmy w Bydgoszczy i online. Zakres pomocy możesz ustalić podczas rozmowy o swojej firmie.
Do porównania poprzedniego okresu wykorzystaj kalendarium podatkowe na październik 2026. Bieżące limity sprawdzisz w sekcji limity podatkowe i składki ZUS.
Źródła i zakres kalendarium
Zestawienie przygotowano na podstawie wskazanych wyżej materiałów Ministerstwa Finansów, ZUS, PUESC i przepisów. Daty dzienne wyliczono dla kalendarza listopada 2026. Kalendarium jest pomocą w planowaniu; nie zastępuje sprawdzenia obowiązków wynikających z konkretnych transakcji, zwolnień, decyzji i roku podatkowego firmy.